
image by Shutterstock AI
こんにちは。GMOグローバルEC株式会社の横川です。
日本時間の21日土曜日に、いわゆるトランプ関税が無効であるという判断が米国の最高裁で為され、即日大統領は全世界一律で10%の関税を24日からかけると対策を打ちました。日本では昨日午後からですね。
・・・と、21日に予約投稿してあったんですが、22日には15%に引き上げるとおほざきになられていると伝わっています。
とりあえず、10%は確定。15%はいまのところはいつから適用されるかはわかりません。
ほんと、猫の目のようにコロコロ変わるのにはうんざりなのですが、1日で判断が変わってしまえるところに、経済的合理性のなさが丸わかりですね。
とはいえ、他国の決定を我々が変えることはできないので、合わせていくしかありません。では、この変化で、今後アメリカ向けへの越境ECはどうなるのか。値付けについてどう考えればよいのかまとめました。
その前に、まず関税についておさらいしましょう。
1.関税の基本とトランプ関税
まず、アメリカから見た関税には大きく分けて3つくらいあります。
- MFN(最恵国待遇)
- FTA/EPA
- Section301 Chapter99、またはSection122(どちらも1974年通商法)
- IEEPA(国際緊急経済権限法)
MFNは通常の一般的な関税で、最恵国待遇というものです。WTOでフェアに同じ関税をかけるよう決められているものです。
FTA等は加盟国同士が合意の上で税率を下げる約束事で、利用者にとって悪い話ではないので、WTOが例外として認めているものです。TPPなどもこれです。ちなみに日本の事業者が越境ECでTPPやEPAを利用することはできますが、手続きにかかる時間やコストを考えると、あまりにタイパとコスパが悪いのでおすすめしません。
そして、トランプ大統領が関税を上げたり下げたりしているのは、それ以外の部分です。一般的にはスーパー301条という言い方でおなじみの1974年通商法が代表格です。しかし、ついこないだまではIEEPAという盲点を突いた(ような)手法でした。MFNに手を付けると大変なことになるので、さすがにそこ以外で色々やっていました。
2.IEEPAによる15%は無効となったが
トランプ関税といえば日本の場合は15%ということになりました。下の写真は私が個人でやっている越境ECの関連資料ですが、私が送ったものはMFNなら無税なのですが、IEEPAを理由に15%しっかり取られていたことがわかります。15%分値上げしていたので、無傷でしたが。
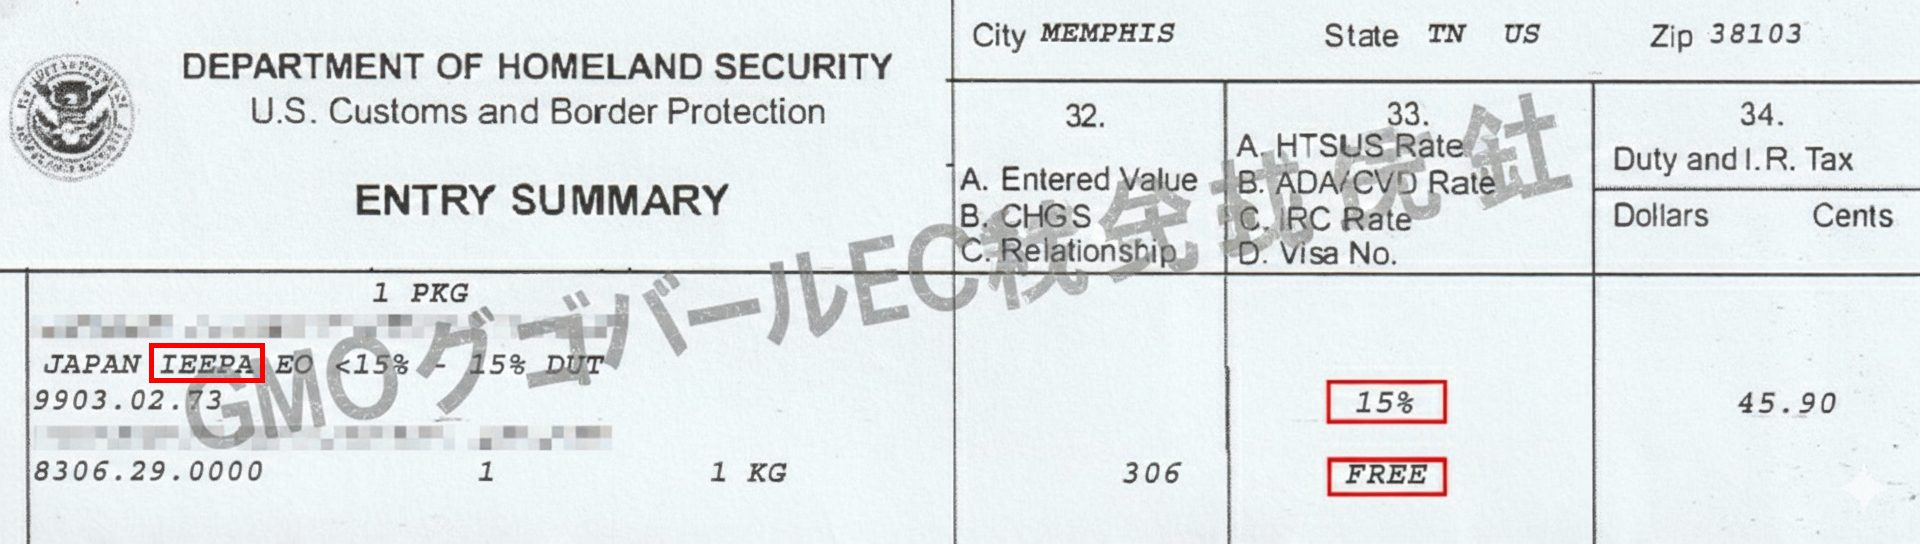
このIEEPAを根拠に大統領が関税を定める権限はないとのことで無効となったわけです。
そのかわり、今度は1974年通商法の122条(国際収支の悪化が理由)を根拠に全世界一律10%にするとおほざきになれました。
もともと、この法律では15%が上限となっているので、その上限である15まで上げるつもりでいると思いますが、いまのところは10です。
また、122条は発動時点では大統領は議会に諮る必要はありませんが、150日間という期限があるため、延長しようとすると、そのときは議会の関与が必要になってきます。
ま、とにかく5ヶ月間は10%です。
3.値付けの考え方。いままでと同じではない
常識的には関税は輸入者側が負担するものなので、越境ECで日本人が何かを売る際には関税のことを気にする必要は本来はありません。
しかし、大統領自ら「関税は外国が負担する」と大間違いなことを言い続けていたので、アメリカ国民の一部は勘違いしました。そのため、外国から買った物にかかる関税を払わねばならないという段になって受け取り拒否をする者が増えたため、運送業者が「アメリカ向けの荷物の関税は発送者負担をデフォルトにする」ということにしました。
したがって、関税分値上げしておかないと、実入りが減ってしまうので、販売価格を上げておくことが推奨されました。
そして今回10%という数字に”いまのところは”なったので、値付けの考え方に変更はないし、以前より安くできると思いがちですが、注意が必要です。
IEEPA時代
IEEPAによる15%は特例的な設定で、MFNとIEEPAを比較して高い方で調整するということになっていました。
なので、MFNで7%で済んでたものがIEEPA適用で15%になってしまってました(上図の例も数字は違いますが、同じことです)。逆にMFNで16%以上のものは引き続きその税率が維持されました。
122条時代
こちらになると、どちらか高い方を適用するのではなく、
MFNに122条関税を加算する
となります。したがって、MFNで7%の商品は、それに122条の10%を加算して、17%の関税が発生するということになります。以前より関税が高くなる可能性がありますので、値付けもその分高くしておく必要があります。
そこで、日本の事業者が行うべきことがあります。
- 自分の取扱商材のMFNを調べる(AIに聞けばすぐ分かります)
- MFN+10%を販売価格に上乗せする
弊社では今週中に関税耐性診断、価格柔軟耐性診断ができるツールを公開します。
そして売れたら、インボイスには送料を抜いた価格を申告するようにしてください。
送料込みで販売するほうがECプラットフォーム上でのアルゴリズムで有利ではありますが、インボイスの申告額で送料込みで申告してしまうと、本来課税対象でない送料にまで関税がかかってしまうからです。