
こんにちは。GMOグローバルECの横川です。
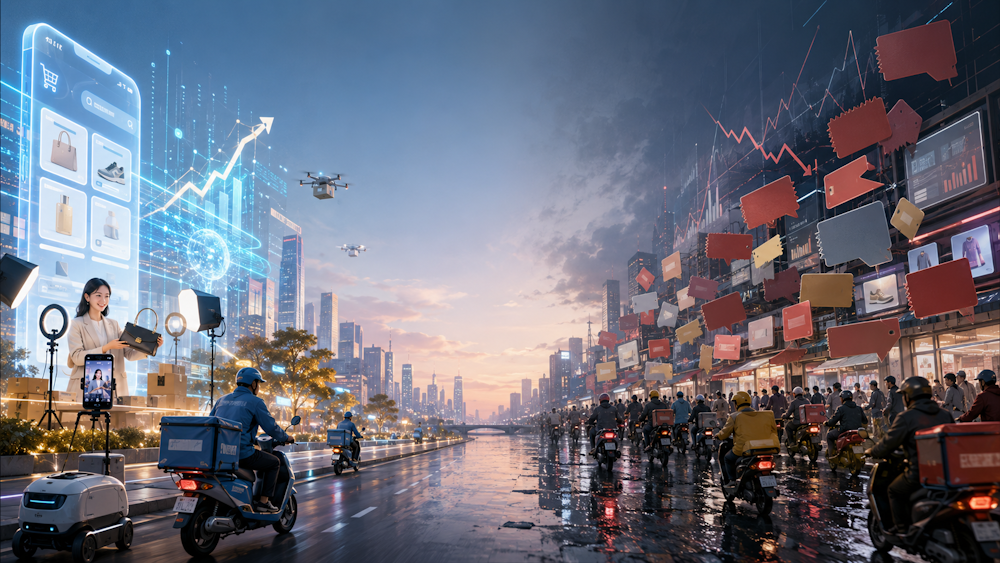
中国ではこのほど、「中国新EC発展報告(2026)」が発表されました。報告書では、AI活用、ライブコマース、農村EC、即時配送、地域産業との連携などを通じて、中国の新しいECが着実に発展しているとされています。
参考:China Releases 2026 Report on New E-Commerce Development
China’s e-commerce stocks fall while AI-focused Baidu rises 4% amid U.S. tech strength.
中国のこうした公式発表を読むときは、少し距離を置く必要があります。数字や事例がすべて虚偽というわけではありませんが、これは投資家向けの厳しい業績報告ではなく、国がどの産業を伸ばし、どんな方向へ進ませたいかを示す政策的な報告でもあるからです。
つまり、「AIや即時配送、ライブコマースを国として強化する」という方向性を読むには有用です。一方で、「中国EC市場は順風満帆で、プラットフォーム各社も大きく利益を伸ばしている」と受け取るのは早計です。
実際、同じ時期の株式市場では、Alibaba、PDD、JD.comといった中国EC大手の株価が下がる一方、AI・クラウド企業としての色彩が強いBaiduが上昇する動きが見られました。
これは、中国ECが衰退したという意味ではありません。むしろ投資家が、「EC市場が成長していること」と「EC企業が利益を出しやすいこと」は別だと見ていることの表れでしょう。
中国のEC市場はすでに巨大です。利用者数も流通量も十分に大きく、以前のように新規ユーザーが次々と増える段階ではありません。各社は値引き、クーポン、配送無料、出店者支援、物流投資を続けながら、既存顧客を奪い合っています。
とりわけ競争が激しいのが即時配送です。食品や日用品を30分から1時間程度で届ける「即時小売」は確かに成長分野ですが、配送網や補助金に多額の資金が必要です。Alibaba、JD.com、美団などが同じ顧客を取り合えば、市場が伸びても利益率は下がります。
PDDの決算は、その象徴ともいえます。売上は伸びているものの市場予想には届かず、利益は前年より減少しました。中国国内の価格競争に加え、海外ではTemuの強みだった低価格モデルにも逆風が吹いています。米国のデ・ミニミス廃止や、EUでの小口貨物規制・手数料強化により、安価な中国製品を直接消費者へ送るビジネスは、以前よりコストがかかるようになっています。
中国国家統計局の数字を見ても、ネット販売はまだ増えています。ただし、成長率は過去のような高水準ではありません。食品は比較的伸びている一方、日用品は伸びが鈍く、すべての商品が同じように売れているわけでもありません。なお、中国はネット小売の統計区分も見直しているため、過去の数字と単純比較する際には注意が必要です。
ここから見えてくるのは、中国ECが「成長市場」から「高度な成熟市場」へ移っている姿です。
AIやライブコマース、即時配送は、これからの中国ECを動かす重要な要素です。しかし、それは誰でも売上を伸ばせる魔法ではありません。むしろ、AIで運営効率を高め、物流を整え、価格以外の理由で選ばれる商品とブランドを持つ企業だけが優位に立ちやすい環境になっています。
日本企業が中国市場を見る際も、中国のEC市場規模や派手な成長数字だけを見るべきではないでしょう。
重要なのは、自社商品が値引き競争に巻き込まれないか。ライブやコンテンツで魅力を伝えられるか。中国国内で即時配送が必要な商品なのか。それとも、越境でも選ばれる独自性があるのか。さらに、関税や規制の変化を吸収できる利益構造になっているかです。
中国ECは、依然として非常に大きく、学ぶべきことも多い市場です。ただし、「巨大だから売れる」のではありません。市場が成熟した今こそ、売り方と利益の両方を設計できる企業だけが残る段階に入っているように見えます。